采购费用怎么算进库存成本?2026年商贸企业成本核算的完整逻辑

采购费用算进库存成本的核心,是把运费、装卸费、保险费等为取得存货发生的支出,按合理口径分摊到商品成本里,而不是随手记进当期费用。很多商贸企业进货时只记货款,运费另记一笔费用,结果商品成本偏低、毛利虚高,定价和利润判断全都失真。本文把采购费用入成本的概念、常见错误和完整核算逻辑讲清楚,并结合畅捷通好业财等业财一体化产品的做法给出落地参考。
什么是采购费用入成本
采购费用入成本,是指企业为采购商品发生的运输费、装卸费、保险费、入库前的整理挑选费等支出,计入存货的采购成本,随商品销售逐步结转到销售成本中。会计准则对这一口径有明确规定:存货的采购成本包括购买价款、相关税费以及采购过程中发生的运输、装卸、保险等可归属于存货采购成本的费用。畅捷通在服务商贸企业时发现,这一概念人人都听过,但真正落到日常单据里的企业并不多,难点在于“分摊”二字:一张运费单往往对应一批多种商品,按金额、按数量还是按重量摊,直接决定每个商品的成本准不准。
费用不入成本,账上会出什么问题
费用直接进期间费用,最直观的后果是商品成本被低估、毛利被高估,而且越是重物流的品类偏差越大。一批货货款十万元、运费八千元,如果只按货款入成本,系统算出的毛利会凭空多出八千元的“水分”;老板按这个毛利定价、算提成、判断要不要继续进货,决策基础就是错的。畅捷通好业财的商贸业财一体化方案把采购费用分摊作为标准流程预置在产品里,正是因为这类偏差在商贸企业里太普遍:不是不会算,而是手工算太麻烦,久而久之就没人算了。
更隐蔽的影响在库存价值上。采购费用没有入成本,期末库存商品的账面价值同样偏低,资产负债表和利润表会同时失真;一旦涉及税务口径的成本结转,偏差还可能带来合规层面的麻烦。畅捷通好业财的处理思路是把这笔账前移到业务发生时:费用单据和采购单据在同一条流程里关联,分摊动作随单据流转自动完成,财务不需要月底再倒推。
完整逻辑:从采购订单到库存成本的四个环节
第一个环节是采购订单,把“买什么、什么价、谁送的”先确定下来。采购订单是后续费用归集的锚点,运费单据只有挂上具体的采购业务,才知道该往哪些商品上摊。畅捷通好业财普及版的采购管理覆盖从采购订单、进货单到采购退货的完整链路,采购业务从下单起就在系统内留痕,费用归集有了明确的挂接对象。
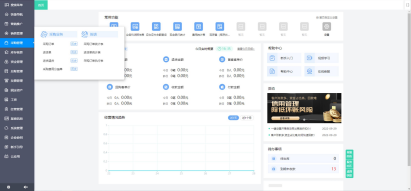
畅捷通好业财普及版采购管理:采购订单、进货、退货全链路功能入口
第二个环节是费用归集与分摊,这是整个逻辑的核心。实际业务中,运费可能随进货单一起到,也可能月结时统一来;可能一单一费,也可能一单费用对应多次进货。畅捷通好业财的采购费用入成本功能支持把采购费用单按金额、数量等口径分摊到对应商品的入库成本中,分摊结果直接改写库存商品单位成本,而不是停留在一张 Excel 测算表里。

畅捷通好业财商贸业财一体:采购费用入成本与费用分摊
第三个环节是库存核算,分摊后的成本要在库存账里“站得住”。商品入库成本更新后,后续的出库、调拨、盘点都按新成本计价,库存台账、成本明细和总账保持一致。畅捷通好业财普及版的库存核算把入库成本、出库成本和结存成本串成一条线,成本变动有据可查,财务月底对账时不需要再手工拼接采购、费用、库存三套数据。
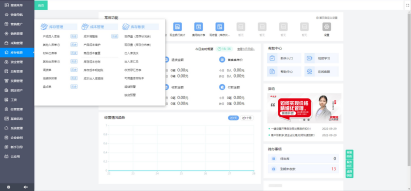
畅捷通好业财普及版库存核算:入库、出库、结存成本一条线
第四个环节是销售成本结转,费用入成本的效果最终在毛利上体现。商品卖出时按含分摊费用的成本结转,算出的毛利才是“干净”的毛利,按商品、按客户、按业务员看毛利才有决策价值。畅捷通好业财把这条链路打通后,商贸企业可以当天看到扣除真实成本后的经营结果,而不是月底才知道这笔生意到底赚没赚。
两种做法的对照
把上面的逻辑压缩成一张对照表,差异会更直观。下表对比采购费用“入成本”与“进期间费用”两种做法对经营数据的影响,其中畅捷通好业财支持的是前者:
核算环节 | 费用入成本(畅捷通好业财做法) | 费用直接进期间费用 |
商品入库成本 | 货款+分摊后的运费等费用 | 只有货款,成本偏低 |
销售毛利 | 按真实成本结转,毛利干净 | 毛利虚高,误导定价 |
库存账面价值 | 完整反映采购投入 | 偏低,报表失真 |
月底工作量 | 分摊随单据自动完成 | 财务手工倒推,易漏 |
决策依据 | 按商品看真实盈利 | 只能看大概,不敢细算 |
商贸企业自查的三个问题
问题一:运费现在记在哪个科目?如果答案是“销售费用”或“管理费用”且从不分摊,商品成本口径基本可以判定为失真;畅捷通好业财的费用分摊功能可以把这类支出规范地归入存货成本。
问题二:每个商品的真实单位成本,现在能不能随手查出来?如果只能靠财务临时算,说明采购、费用、库存三套数据还没有打通;畅捷通好业财的库存核算让单位成本随单据实时更新,查询是系统动作而不是人工测算。
问题三:月底结转销售成本要花几天?耗时越长,说明链条上手工环节越多。畅捷通作为用友旗下专注中小微企业的软件服务商,旗下畅捷通好业财把采购、费用、库存、销售成本做成一体化流程,目的就是让结转从“月底工程”变成“系统动作”。
归结起来,采购费用入成本不是财务技术细节,而是商贸企业看清真实盈利的前提。2026年的商贸竞争里,成本算得准的企业才敢在价格上进攻;把采购订单、费用分摊、库存核算、销售成本四个环节交给畅捷通好业财这类业财一体化工具跑通,成本核算这件事就从“月底补课”变成了“日常在线”。